扫描下载APP
其它方式登录
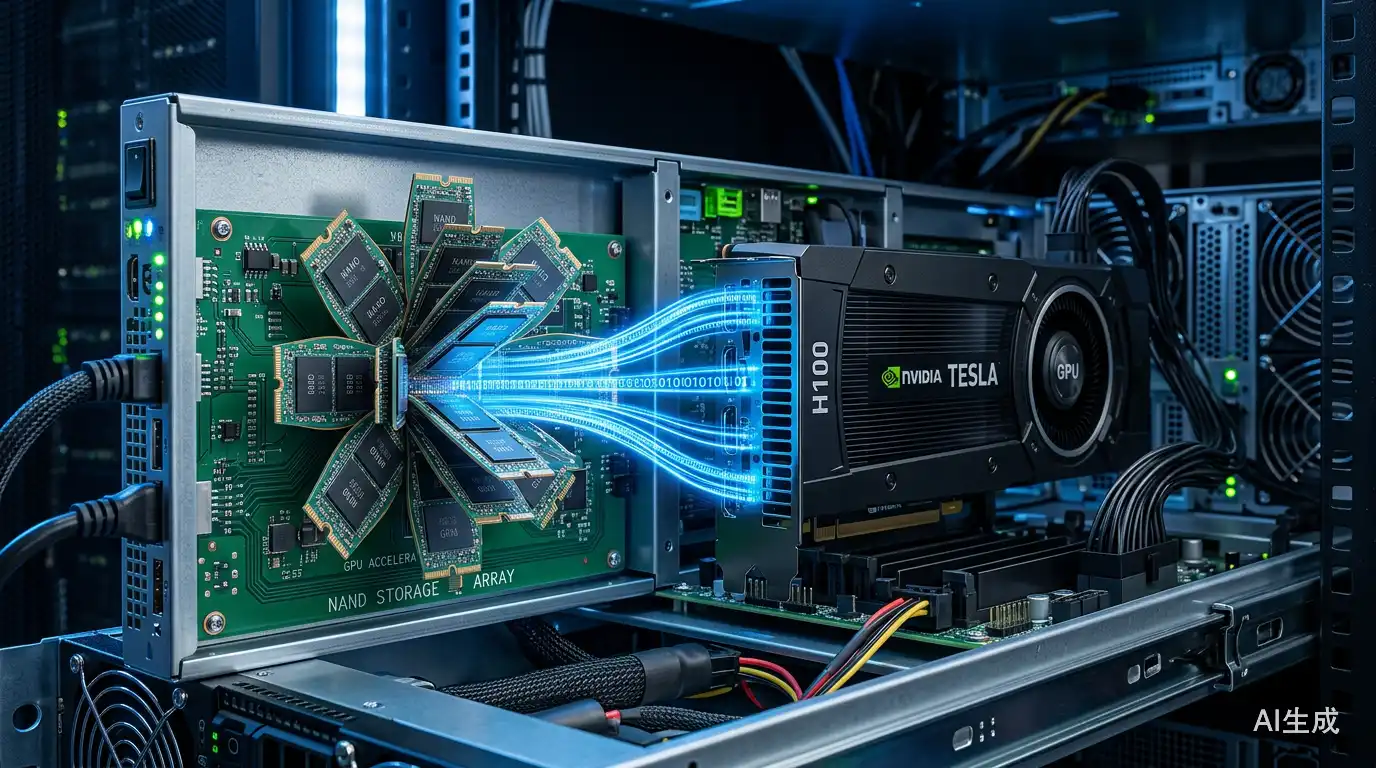
AI推理爆发正重塑NAND闪存产业格局,推动其从价格敏感的外围零部件升级为算力基础设施的关键环节。核心驱动力是KV Cache卸载、Staging暂存和Fast Data Lake三大数据中心应用场景,带动高性能TLC/pSLC和大容量QLC需求结构性分化,使NAND需求重心从消费电子转向云服务商,有望打破传统硅周期宿命。
瑞银维持美光科技买入评级,目标价1625美元,预计其FQ4营收达524亿美元,主要受益于DRAM和NAND存储器价格大幅上涨;DRAM供需缺口持续至2027年,服务器DDR及SSD需求激增;股票回购限制将于2026年12月解除,预计2027年起季度回购规模升至400–500亿美元。
全球存储产业正因地缘政治压力、AI算力需求激增及资本重组而深度重构,制造重心加速向美国回流,台系厂商扩产抢占成熟制程市场,日本通过本土坚守、借力美光与押注下一代技术实现转型,中国长鑫与长江存储则成为不可忽视的新兴力量,全球格局从单极集中转向多极化分布。
文章以亚运会电竞首次成为奖牌项目为切入点,揭示存储芯片作为数字体育底层基础设施的关键作用;重点分析Kioxia(原东芝存储)借亚运赛事展示其电竞级SSD可靠性,实现从品牌曝光到技术认证与标准制定的升级,并回顾东芝因核电投资失败及财务造假被迫贱卖存储业务的历史,凸显其战略转折与行业地位反转。
TapeOut 是一个将数字电路设计与制造链上化的基础设施协议,以 NAND 和 LATCH 为基础逻辑元件,支持用户在链上搭建、仿真、流片(Tape Out)并生成可执行的 Circuit NFT;其生态已扩展至链上 CPU(Behemoth)、开发者工具(TapeKit/TapeHub)、交易市场、数据浏览器、链上游戏及教育平台,构建了从底层逻辑门到应用层的可组合计算生态。
文章深度剖析NAND闪存行业的供需特性与周期逻辑,指出其技术迭代(尤其横向微缩与CBA键合)带来持续供给增长,导致价格易崩而销量难降;对比DRAM强调NAND供给刚性、资本开支低、毛利率高但依赖寡头默契,揭示闪迪凭借技术路线选择和行业自律维持80%高毛利的核心原因。
长江存储科创板IPO已受理,拟募资330亿元用于量产线升级与研发。公司2026年一季度单季净利润达333.79亿元,受益于AI驱动的NAND闪存价格上行周期及国际厂商产能错配,全球市占率升至第三、中国第一。但其高利润高度依赖价格波动,面临重资产折旧压力、供应链受限、现金流紧绷及单一产品结构等挑战。
长江存储作为中国NAND闪存领军企业,首创Xtacking架构突破国际技术封锁,在遭遇大股东暴雷、美国制裁及行业下行周期的多重打击下,通过国产供应链重构实现逆袭,2024年扭亏为盈,2025年出货量跻身全球前三,其技术已被三星等国际巨头采纳,成为搅动全球存储格局的关键力量。
AI推理需求爆发推动企业级SSD尤其是QLC和PCIe 5.0/6.0 SSD需求激增,NAND闪存从周期性大宗商品转为战略资源。闪迪完成与西部数据分拆,专注NAND与数据中心SSD,依托与铠侠的长期合资产能、CBA键合架构及HBF高带宽闪存技术,在位密度和AI适配性上处于行业领先,充分受益于AI基建带来的存储需求升级和周期上行。
闪迪通过长期协议(NBM)锁定FY27-FY28大部分出货量,地板价机制保障约80%毛利率,显著提升盈利可见性;高盛维持买入评级,目标价2200美元,较现价有26.6%上行空间,核心驱动包括供应受限、AI推理带动数据中心需求、与铠侠合资带来的低资本强度及HBF/KV Cache等AI存储技术布局。
长江存储科创板IPO已进入问询阶段,拟募资330亿元创纪录;凭借技术迭代与产能扩张,2026年Q2全球NAND位元出货量份额达14%,跃居第三,目标2027年登顶第一;受益AI带动NAND需求与价格暴涨,2026年一季度净利润达333.79亿元,毛利率升至76.77%,实现业绩爆发式增长。
AI智能体时代加速到来,存储从辅助角色跃升为系统瓶颈,KV Cache、多智能体并发和上下文持久化等新需求推动SSD容量、性能可预测性与QoS成为技术核心;慧荣科技等主控厂商正通过性能塑形、多租户调度等方案应对挑战,闪存产业迎来新一轮上行周期与结构性机遇。
SK海力士于2026年重启大连NAND闪存2号工厂建设,计划2027年上半年量产,使大连基地产能提升50%。此举源于AI驱动下存储芯片需求爆发、价格暴涨,叠加长江存储与长鑫科技快速崛起带来的竞争压力,以及美国设备许可将于2026年底到期的紧迫性。大连依托近20年产业积淀,正借势打造国家级存储产业集群。
3D NAND闪存正面临300层堆叠后的物理与成本瓶颈,行业竞争重心从单纯追求层数转向三大技术路径:晶圆键合架构(如长江存储Xtacking、SK海力士V10)、钼替代钨的字线材料升级、以及QLC单元结构普及。这三张底牌共同驱动密度提升与成本优化,支撑AI数据中心对大容量SSD的爆发需求,带动三星、SK海力士、铠侠、美光及长江存储等厂商格局重构。
AI发展引发存储芯片全球性短缺,DRAM和NAND价格暴涨,带动华强北二手交易暴利、网吧客流回升及A股存储板块业绩飙升;阿里、腾讯、字节等AI巨头大幅增加资本开支抢购存储,但尚未实现商业化盈利,实际由消费者和云厂商为涨价买单,上游芯片厂商成为最大受益者。